
""
3.2. Riigieelarve ülesehitus
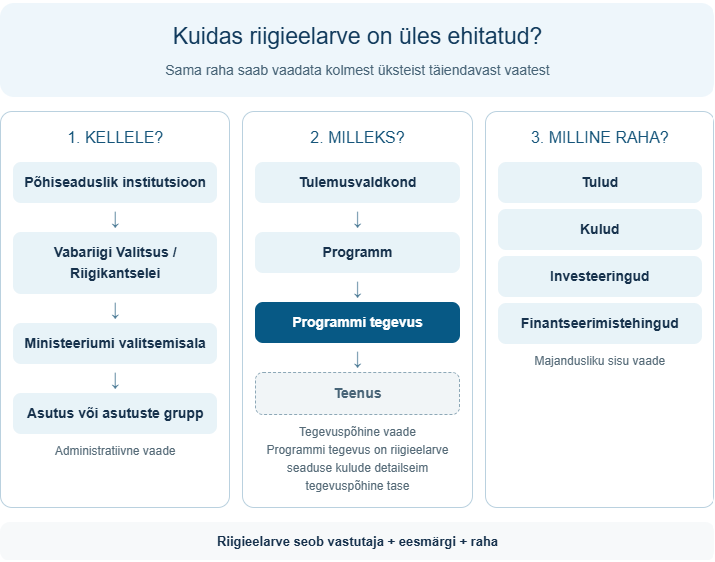
Riigieelarve annab ülevaate riigiasutuste ja põhiseaduslike institutsioonide ühe aasta tuludest, kuludest, investeeringutest ja finantseerimistehingutest. Eelarve infot saab vaadata nii tegevuspõhiselt kui ka majandusliku sisu järgi.
Tegevuspõhine vaade
Tegevuspõhine riigieelarve seob riigi eesmärgid, nende saavutamiseks vajalikud tegevused ja eelarvevahendid. See võimaldab vaadata koos kasutatavaid ressursse ja saavutatavaid tulemusi.
Alates 2027. aastast on tegevuspõhise planeerimise struktuur:
tulemusvaldkond → programm → programmi tegevus → teenus
Tulemusvaldkond kirjeldab riigi pikaajalisemat eesmärki, programm selle saavutamiseks kavandatud sekkumisi ning programmi tegevus programmi eesmärgi saavutamiseks vajalikke tegevusi. Teenus on tegevuste tulem, mis loob kasutajale väärtust. Asutuste eelarved planeeritakse teenuste lõikes ning teenuste maksumused seotakse kõrgemate planeerimistasanditega.
- aasta riigieelarves saab tegevuspõhiseid eelarveandmeid vaadata programmi tegevuste lõikes.
Eelarve teised vaated
Riigieelarvet saab vaadata ka administratiivse liigenduse järgi, mis näitab, millise riigiasutuse või valitsemisala eelarvega on tegemist.
Majandusliku sisu vaade näitab, kuidas eelarve jaguneb näiteks tööjõukuludeks, majandamiskuludeks, toetusteks ja muudeks kuludeks. Eelarve detailsemaks liigendamiseks kasutatakse eelarveklassifikaatori arvestusobjekte.
| Küsimus | Vaade | Mida see näitab? | Näide |
|---|---|---|---|
| Kes vastutab? | Administratiivne liigendus | kelle eelarvega on tegemist | valitsemisala → riigiasutus |
| Mille saavutamiseks? | Tegevuspõhine liigendus | milliste eesmärkide ja tegevustega raha seotakse | tulemusvaldkond → programm → programmi tegevus → teenus |
| Millised vahendid? | Eelarve põhiosad | milliseid vahendeid planeeritakse | tulud → kulud → investeeringud → finantseerimistehingud |
| Millele raha kulub? | Majanduslik sisu | kulude majanduslik olemus | tööjõukulud → majandamiskulud → toetused → muud kulud |
Põhisõnum: riigieelarve seob omavahel vastutaja, eesmärgid ja tegevused ning nende elluviimiseks vajalikud vahendid.
Vaata lisaks
- 2027. aasta riigieelarve – 2027. aasta eelarve ülevaade, juhtimislaud, ükslehed ning ametlikud eelarvedokumendid.
- Riigieelarve olemus ja ulatus – lihtsas keeles ülevaade riigieelarvest, tegevuspõhisest eelarvestamisest ja planeerimistasanditest.
- Riigi eelarvestrateegia – ülevaade RES-ist ning 2027–2030 programmidest.
Käsiraamatu artiklid käsitlevad detailsemalt:
3.4. Eelarveklassifikaatori arvestusobjektid – detailsem info administratiivse tunnuse, eelarve liigi, konto, planeerimistasandi ja teiste arvestusobjektide kohta.
Kontakt: [email protected]
Viimati uuendatud 04.11.2026