
EESTI FINANTSARUANDLUSE STANDARD
2025. aasta veebruaris võttis IASB vastu IFRS for SME-s standardi uuendatud tervikteksti. Kuna IFRS for SME-s on ka Eesti finantsaruandluse standardi (EFS) metodoloogiliseks aluseks, siis töötas Raamatupidamise Toimkond 2025. aasta jooksul läbi sealsed uuendused ja valmistas ette sellest johtuvad muudatused ka EFS koosseisus. Toimkonna juhendite uued redaktsioonid kinnitati rahandusministri määrusega nr 10 17.07.2026.
Juhendite uusi redaktsioone kohaldatakse aruandeperioodide suhtes, mis algavad 1. jaanuaril 2027 või hiljem. Vastavalt RTJ 1.70-73 tuleb arvestuspõhimõtete muutuste mõju kajastada tagasiulatuvalt (st 2027. aasta aruandes tuleb korrigeerida 2026. aasta võrdlusandmeid nii nagu oleks uus arvestuspõhimõte kogu aeg kehtinud), välja arvatud juhul, kui muutus on tingitud uuest juhendist või muudatusest SME IFRSis ning selles on sätestatud teistsugused ülemineku reeglid või kui arvestuspõhimõtete muutuse mõju eelmistele perioodidele ei ole võimalik usaldusväärselt hinnata.
Kooskõlas RTJ muudatuste aluseks olevate muutunud SME IFRS üleminekusätetega, ei pea tagasiulatuvalt rakendama järgmisi arvestuspõhimõtete muudatusi:
- RTJ 10 muudatusi (sh tagastamisõigusega kaupade müügi kajastamine) tohib kajastada edasiulatuvalt, juhul kui tagasiulatuv kajastamine ei ole mõistliku kulu ja pingutusega võimalik (sellisel juhul kajastatakse kogu varasemate perioodide mõju 2027 jaotamata kasumi algsaldode korrigeerimisena muutmata 2026 võrdlusandmeid, välja arvatud juhul, kui ka algsaldode mõju pole võimalik mõistliku kulu ja pingutusega usaldusväärselt hinnata).
- RTJ 11 muudatusi rakendatakse selliste äriühenduste kajastamisel, mis toimuvad 1.01.2027 ja hiljem algavatel aruandeperioodidel. Varem toimunud äriühendusi kajastatakse vastavalt nende toimumise ajal kehtinud juhenditele.
Raamatupidamise Toimkonna juhendid, mida kohaldatakse 2027. aasta 1. jaanuaril või hiljem algavatele aruandeperioodidele.
Raamatupidamise Toimkonna juhendid, kohaldatakse kuni 2026. aasta lõpuni alanud aruandeperioodidele:
RAAMATUPIDAMISE TOIMKOND
Vabariigi Valitsuse 05.12.2025 korraldusega kinnitati Raamatupidamise Toimkonna uued liikmed, kelle volitused kehtivad kolm aastat (kuni 19.12.2028).
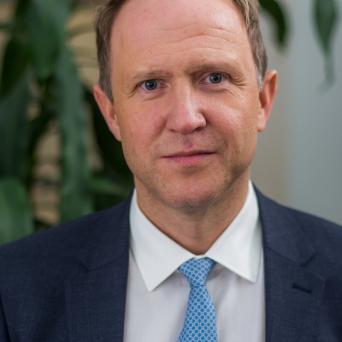
Ago Vilu

Riina Alt

Juta Maar

Ellen Tohvri
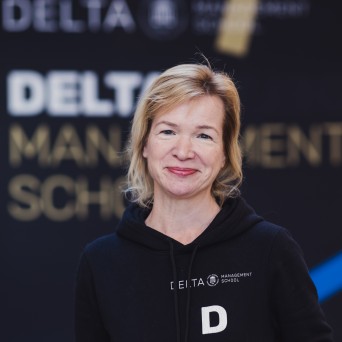
Kertu Lääts
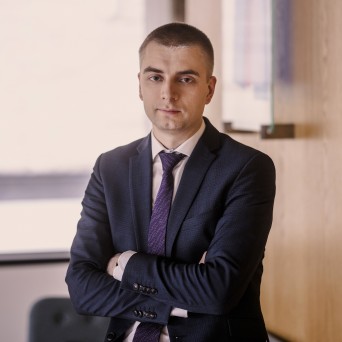
Siim Kannistu
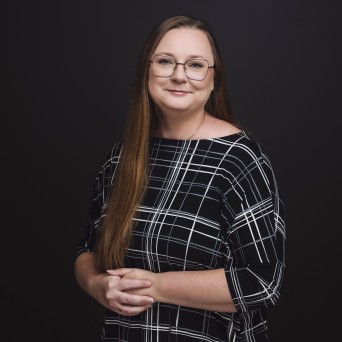
Liina Tamm
KASULIKUD MATERJALID
Toimkonna tegevus ja juhendid
Toimkonna ülesandeks on töötada välja Eesti finantsaruandluse standardi põhinõudeid täpsustavad toimkonna juhendid, tutvustada neid ja anda nende kohta selgitusi ja tõlgendusi. Samuti on toimkond Rahandusministeeriumi poolt kaasatud muude finantsarvestuse ja -aruandlusega seotud õigusaktide eelnõude väljatöötamisse.
Toimkonna peamiseks töövormiks on istung, mis toimub vähemalt üks kord kolme kuu jooksul. Toimkonna esimees tagab toimkonna ja selle töörühmade tegevuse nõuetekohase toimimise ja liikmed peavad tagama, et toimkonna töös oleksid kaitstud finantsaruannete koostajate, kasutajate ja auditeerijate huvid.
Toimkond lähtub iga juhendi väljatöötamisel järgmistest põhimõtetest:
- juhendi eelnõu on toimkonna veebilehel avalikkusele kättesaadav ja avatud avalikuks aruteluks vähemalt kuus nädalat;
- saadud arvamused ja kommentaarid vaadatakse läbi ning olulisi vastuväiteid ja parandusettepanekuid kaalutakse;
- kui juhendi eelnõusse tehakse olulisi muudatusi, taasavatakse eelnõu avalikuks aruteluks vähemalt neljaks nädalaks;
- juhendi eelnõu sisaldab viiteid rahvusvaheliselt tunnustatud arvestuse ja aruandluse põhimõttele, millest on selle väljatöötamisel lähtutud.
Valik toimkonnale esitatud küsimusi ja vastuseid
Kasutajate täiendavaks toetamiseks on allpool nn korduma kippuvate küsimustena (KKK) avaldatud ülevaade Raamatupidamise Toimkonnale 2026. aasta esimesel poolaastal saabunud küsimustest ja nendele Toimkonna poolt saadetud vastustest, sorteerituna RTJ-ide järjekorras, mille kohta küsimus esitati. Kuna dokumendis sisalduvad vastused on koostatud küsija poolt kirjeldatud konkreetset olukorda silmas pidades, ei pruugi need automaatselt kohalduda kõigile esmapilgul sarnastele olukordadele. Vajadusel soovitame konsulteerida nõustajate ja audiitoritega või küsida täiendavaid selgitusi Raamatupidamise Toimkonnalt ([email protected]).
Juhatuse liikme roll raamatupidamise korraldamisel
Ettevõtte juhatus peab korraldama ettevõtte raamatupidamise. See tähendab, et juhatuse liikme vastutada on, et raamatupidamine oleks korraldatud vastavalt raamatupidamise seadusele. Pärast majandusaasta lõppu koostab juhatus majandusaasta aruande raamatupidamise seaduses sätestatud korras. Aruanne peab olema esitatud hiljemalt 6 kuud peale majandusaasta lõppemist ettevõtjaportaalis. Juhatuse liige võib raamatupidamise korraldada ise, palgata selleks raamatupidaja või osta teenuse sisse allhanke korras. Ent raamatupidamise korrektsuse eest vastutab siiski juhatus.
Kindel ja lihtne viis Eestis kompetentse raamatupidaja leidmiseks on valida see Eesti Raamatupidajata Kogu liikmeskonna hulgast.
Terminid
Raamatupidamisalased terminid (Tegemist on oskussõnavaraga, mida kasutati 2008. aastal, kui tõlgiti inglise keelest eesti keelde rahvusvahelised finantsaruandluse standardid (IFRS)):
Toimkonna tõlgendused ja kommentaarid
Kasulikud viited
Rahvusvahelised raamatupidamisstandardid (EU määrus nr 1126/2008)
Rahvusvahelise Raamatupidamise Standardite Nõukogu (International Accounting Standards Board; IASB)
Rahvusvaheline Raamatupidajate Kogu (International Federation of Accountants; IFAC)
Finantsaruannete Standardite Nõukogu (Financial Accounting Standards Board; FASB)
Euroopa Finantsaruandluse Nõuanderühm (European Financial Reporting Advisory Group; EFRAG)
Audiitortegevuse portaal
Raamatupidamise seadus
Avaliku sektori finantsarvestuse ja -aruandluse juhend
Majanduaasta aruande taksonoomia ja selle alusel koostavate raamatupidamise aastaaruande vormide kehtestamine
Masintöödeldava algdokumendi juhendi kehtestamine
Erinõuded avaliku ettevõtja, eri- või ainuõigust omava ettevõtja ja üldist huvi pakkuvat teenust osutava ettevõtja raamatupidamise läbipaistvusele ning avaliku tootmisettevõtja aruandele
Asutused, kes võivad nõuda taksonoomiaga hõlmatud andmete esitamist
KONTAKTIDRaamatupidamise Toimkond |
Viimati uuendatud 17.09.2026

